国网、三峡、中广核、中国电建等央国企集体出手甩卖新能源股权
发布日期:2026-07-13 10:25 点击次数:67
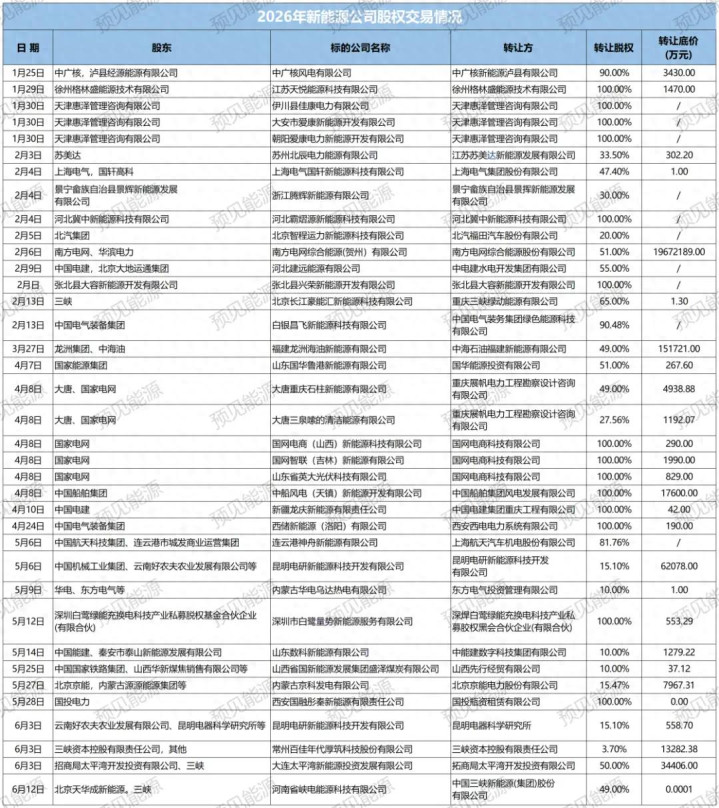
2026年上半年,新能源圈悄悄掀起了一场“甩卖潮”:37笔股权交易落定,累计转让底价11.72亿元。国家电网、南方电网、三峡、中广核这些行业巨头悉数在列,更让人意外的是,不少交易的价格低得像“白菜价”——上海电气1元转让储能合资公司股份,三峡集团6月挂出的河南新能源项目也是1元底价,国家电网甚至一口气清掉了山西、吉林、山东三家子公司的全部股权。这到底是简单的财务调整,还是新能源行业正在经历一场深层变革?
被甩卖的资产,藏着行业的旧伤疤
梳理这37笔交易,标的资产的共性很明显:大多是中小型分布式光伏、分散式风电项目,单体规模小,管理成本高,而且运营多年仍在亏损。比如国家电网转让的国网电商(山西)新能源,2025年营收仅320.9万元,净亏损却达1482万元;国网智联(吉林)新能源更惨,营收156.58万元,亏损687万元。这些公司多成立于2017到2021年,本是行业扩张期的产物,如今却成了“烫手山芋”。
转让方式也很决绝:要么全额出清,要么转让控股权。37笔交易里,100%股权全额转让占了38%,50%以上转让比例的合计占60%。天津惠泽管理咨询公司甚至在1月底一次性清仓三家十年以上的老项目——伊川县佳康电力、大安市爱康新能源、朝阳爱康电力新能源,显然这些资产已不是“可优化”,而是必须彻底剥离的负担。
更扎心的是价格与账面价值的落差。国家电网转让的大唐重庆石柱新能源49%股权,底价4938.78万元,但资产评估值仅267.59万元;中国电建转让的新疆龙庆新能源100%股权,底价才34.82万元。曾经的投入大幅缩水,折射出这些项目在市场化条件下的真实处境:早已不赚钱了。
三股力量,推着巨头“收摊子”
集中脱手绝非巧合,背后是三股力量在共同作用。
第一股来自政策端。国务院国资委持续推动央企剥离“两非”(非主业、非优势)和“两资”(低效、无效资产),2025年作为国企改革深化提升行动收官年,这是硬任务。到了2026年,要求从单纯财务优化升级为资本回报率约束下的战略性收缩。对电力央企来说,新能源仍是核心赛道,但只留与电网协同性强、规模效应突出、收益率稳定的优质资产;对中国船舶这类非能源央企,新能源属于跨界布局,协同性低、回报率不及预期,清理优先级自然更高。
第二股来自市场端。2025年发电央企的经营格局很矛盾:装机量还在涨,利润却在下滑。直接原因是“136号文”落地,新能源上网电价全面市场化,保量保价时代终结。加上光伏产能过剩、组件价格暴跌、补贴退出,多地项目收益率跌破6.5%的央企投资红线。早年布局的小型分布式项目,土地、并网、运维成本持续上升,单位回报率越来越薄。航天机电2026年1月基本剥离传统光伏业务,回笼资金超10亿元,年减亏约3.6亿元;南网能源2025年底宣布2026年不再新增光伏持有,转向轻资产服务——这些动作都在说:不是赛道不行,是旧资产算不过账了。
第三股来自战略端。甩卖只是表象,钱往哪投才是关键。央企正把资金集中投向三个方向:大型清洁能源基地、特高压和智能电网、绿电直连和氢基能源等前沿领域。2026年4月,7家央企集中出让新能源股权的同时,国家电网、南方电网同步加快特高压工程和新型储能项目投资。“十五五”能源规划明确把新型储能定位为新型电力系统的关键环节,技术壁垒高、长期价值大,更适合央企发挥资金与研发优势。
行业变天:从“圈地”到“精耕细作”
这场调整带来的影响正在显现。央企的资产质量在提升,而非规模缩小——2025年处置超百宗资产还多是财务减亏,2026年已升级为战略性收缩,参与主体从传统电力央企扩展到装备制造、综合能源等泛能源领域,处置方式从局部减资转向整体出清,步调高度协同。厦门大学孙传旺教授认为,这不是被动止损,而是顺应高质量发展的主动调整:资产质量、运营能力、技术实力正取代单纯的资源规模,成为新能源资产估值的核心考量。
行业分工也在重新划定:央企退出中小型分布式项目,客观上给民营资本腾出了空间。大型集中式项目、核心区域业务由央国企把控,区域零散项目、分布式资产逐步流向市场。行业彻底告别“谁圈地多谁赢”的粗放阶段,进入“谁能赚钱谁留下”的精耕细作时代。
对其他企业来说,启示很直接:央企退出的领域不等于没价值,但进入前得算清楚账——收益率能不能覆盖资金成本?运营能力能不能支撑长期持有?资产在母公司战略里的位置是什么?新能源行业早已过了“圈地就能赚钱”的阶段,还在用旧逻辑扩张的企业,迟早要面对同样的选择。
这场洗牌到底是行业的“阵痛期”,还是新机遇的开始?那些被甩卖的中小项目,对民企来说是“捡漏”机会,还是另一个“坑”?或许时间会给出答案,但有一点可以肯定:新能源的玩法,真的变了。你觉得接下来行业的蛋糕会怎么分?欢迎在评论区聊聊你的看法。

